Paso 01
Analizamos tu contrato
Revisamos las condiciones del préstamo, la TAE real, las comisiones cobradas y la documentación entregada. Te decimos si tienes caso y cuánto podrías recuperar.
Reclamamos las comisiones ocultas y los intereses usurarios de tu contrato.
97 % de éxito4,7 en GoogleHacemos un estudio gratuito de viabilidad y reclamamos por ti las comisiones ocultas e intereses abusivos de tu financiación.
Tu caso lo lleva un equipo real.
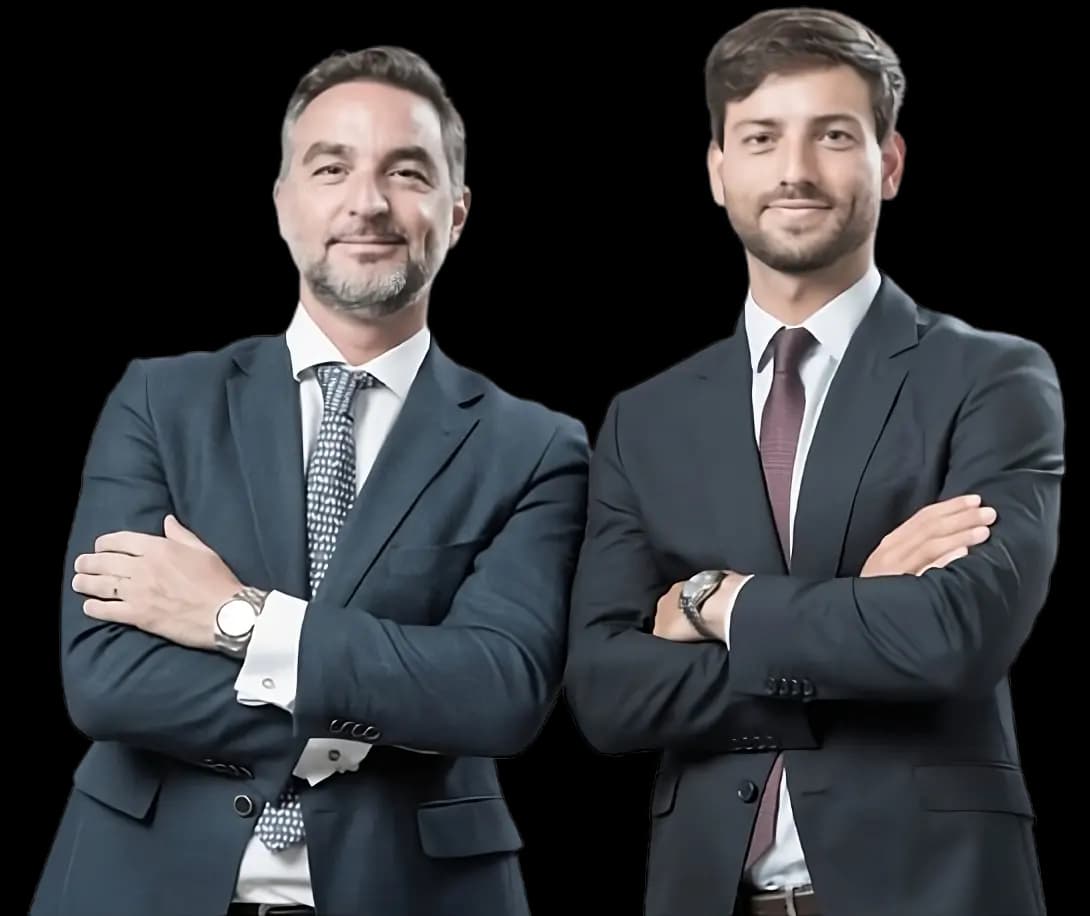
Xavi Abat y Andrés Millán (Lawtips) — más de 5 M de seguidores en redes.
Tarda 30 segundos. Hacemos un estudio gratuito de viabilidad.
Empezar ahora →Reclamar una financiación abusiva requiere analizar el contrato, identificar los defectos legales y negociar o litigar con el banco. Por eso te acompañamos en cada fase.
Revisamos las condiciones del préstamo, la TAE real, las comisiones cobradas y la documentación entregada. Te decimos si tienes caso y cuánto podrías recuperar.
Preparamos la reclamación extrajudicial, negociamos con el banco o financiera y gestionamos toda la burocracia. Tú no tienes que llamar ni escribir a nadie.
Si la financiera no devuelve lo que te corresponde, lo llevamos a los tribunales. La mayoría de casos se resuelven antes, pero si hace falta, te representamos hasta el final.
Desde antes de reclamar hasta una negociación fallida con el banco, podemos ayudarte. La primera consulta no te cuesta nada.
97 % de éxito. Más de 8.000 casos resueltos.
Los dealers cobran comisiones del banco por colocarte la financiación. Si no te informaron, tienes derecho a reclamar ese importe más intereses.
Si la TAE supera el doble del interés normal del mercado en el momento de la firma, el contrato puede ser declarado nulo bajo la Ley de Usura de 1908.
PPI, seguro de vida, de pago... si fue una condición para darte la financiación sin tu consentimiento claro, las primas son recuperables con intereses.
La Ley 16/2011 obliga a entregar la FEIN antes de firmar. Si no la recibiste o el contrato tiene defectos de forma, puede haber motivos de anulación.
No es un call center. Tu reclamación la lleva un equipo con nombre y cara, con resultados comprobados ante bancos, financieras y tribunales.
+8.000
Casos resueltos
97 %
Tasa de éxito
+5 M
Seguidores combinados
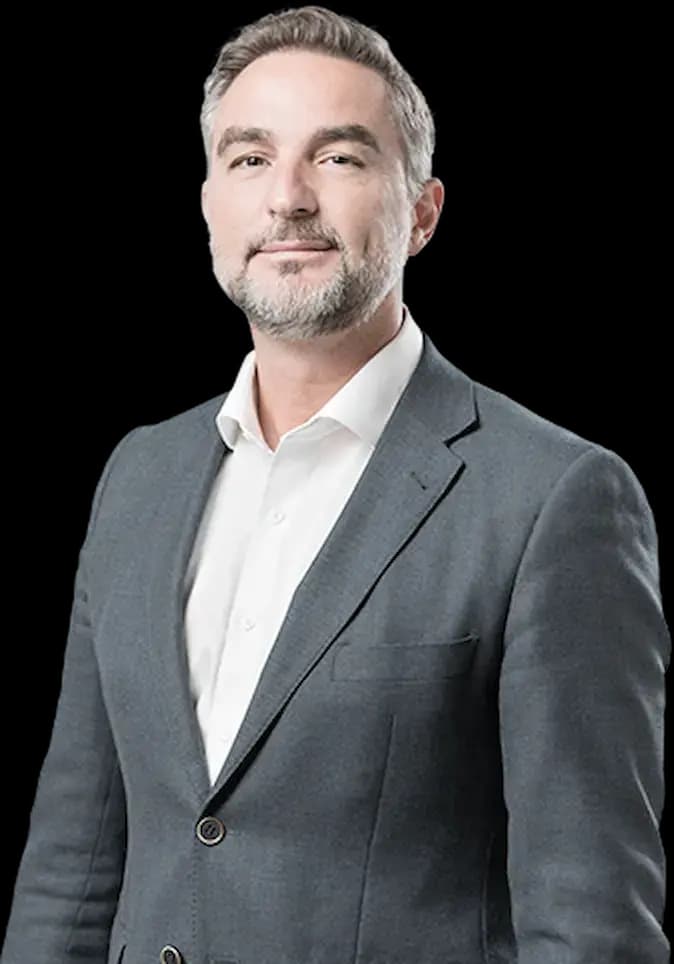
Abogado · Equipo de reclamaciones
Especialista en derecho bancario y del consumidor, profesor de Derecho y divulgador con más de 1,5 millones de seguidores. Ha llevado reclamaciones bancarias en toda España.
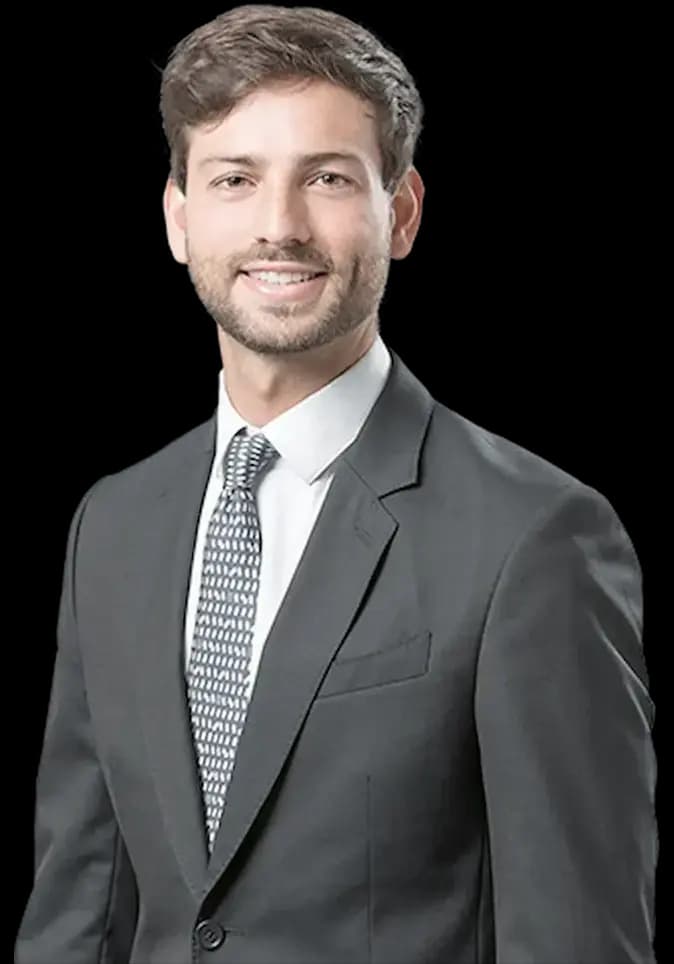
Abogado colegiado
Más de 3,5 millones de seguidores en redes hablando de derechos del consumidor y finanzas personales. Lidera el equipo de reclamaciones bancarias de Distrito Legal.
Cada tipo de abuso tiene una vía legal distinta. Identificar el correcto desde el principio marca la diferencia entre recuperar poco o recuperar todo.
Comisión + intereses
El concesionario cobró una comisión del banco por colocarte la financiación sin informarte. Puedes reclamar ese importe más los intereses generados desde la firma.
Solo pagas el capital
Si la TAE es desproporcionada respecto al mercado, la Ley de Usura de 1908 permite anular el contrato. Solo devuelves el capital prestado, sin intereses.
Primas + intereses
Seguros de vida, de pago o de protección impuestos como condición de la financiación. Si no hubo consentimiento informado, se recuperan todas las primas con intereses.
Nulidad contractual
La Ley 16/2011 obliga a entregar la FEIN antes de firmar. La omisión de información precontractual o cláusulas no negociadas individualmente pueden anular el contrato.
¿No sabes qué tipo te corresponde?
Te lo decimos en una llamada gratuita, sin compromiso.
Reseñas reales en Trustpilot y Google. Pulsa para verlas todas.
“Me devolvieron más de 2.800€ que no sabía que podía reclamar. El proceso fue todo online y muy sencillo.”
Miguel R.
Reseña en Trustpilot
“Llevaron mi reclamación con total profesionalidad. Me explicaron cada paso y cumplieron los plazos prometidos.”
Laura G.
Reseña en Trustpilot
“Pensé que era imposible reclamar años después de pagar el coche. Me equivocaba. Recuperé todo lo de la comisión.”
Javier M.
Reseña en Google
Si tu duda no está aquí, escríbenos en el formulario y un asesor te responde personalmente.
Depende del tipo de reclamación. Por comisión oculta, la media está entre 1.500€ y 4.000€. Por interés usurario, recuperas todos los intereses pagados más el seguro vinculado si lo hubo. Te damos una estimación realista en el estudio gratuito.
Sí. El hecho de haber liquidado el préstamo no cancela tu derecho a reclamar. El plazo general de prescripción es de 5 años desde que puedes ejercer la acción, y en algunos casos puede ser mayor. No esperes más para consultarnos.
El estudio de viabilidad es totalmente gratuito y sin compromiso. Te explicamos los honorarios antes de empezar — sin sorpresas ni pagos adelantados.
No es imprescindible para el estudio inicial. Si decides seguir adelante, podemos ayudarte a solicitarlo al banco o financiera. Estás en tu derecho de obtener una copia de toda la documentación contractual.
Sí. Reclamamos contra cualquier financiera vinculada a concesionarios: Volkswagen Bank, Santander Consumer, PSA Finance, BMW Financial Services, Toyota Kinto Finance y otras. También contra bancos que ofrecen préstamos de consumo para coches.
La fase extrajudicial (reclamación directa al banco) suele resolverse en 2-4 meses. Si hay que ir a juicio, entre 6 y 12 meses adicionales. Te mantenemos informado en cada paso.
Para la consulta inicial nos basta con el contrato de financiación o cualquier documento que tengas del préstamo. Si no lo tienes, lo pedimos juntos. Nuestro equipo te guía para reunir todo lo necesario.
Rellena el formulario y nuestro equipo hace un estudio gratuito de viabilidad. En menos de 48 h un asesor te llama para explicarte cuánto puedes recuperar.